2024-2030年仓储产业市场现状供需分析及重点企业投资评估规划分析研究报告(普通货物仓储服务)
一、报告概述
本报告旨在对2024-2030年普通货物仓储服务市场进行深度剖析,涵盖市场现状、供需格局、重点企业竞争力评估及投资规划建议。报告基于国家统计局、行业协会及公开市场数据,结合宏观经济与物流行业发展趋势,为投资者与从业者提供决策参考。
二、普通货物仓储服务市场现状
2.1 市场规模与增长
截至2023年底,我国普通货物仓储服务市场规模已突破1.2万亿元,同比增长约8.5%。2024年上半年,市场规模达6500亿元,预计全年增速保持在7%-9%区间。增长动力主要来自电商物流、制造业供应链升级及消费市场复苏。
2.2 基础设施现状
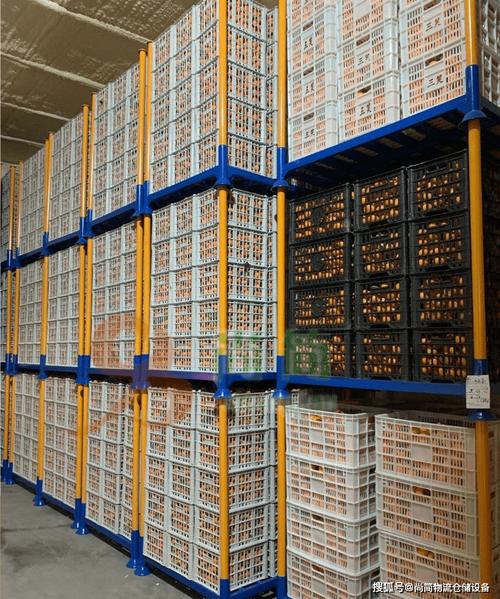
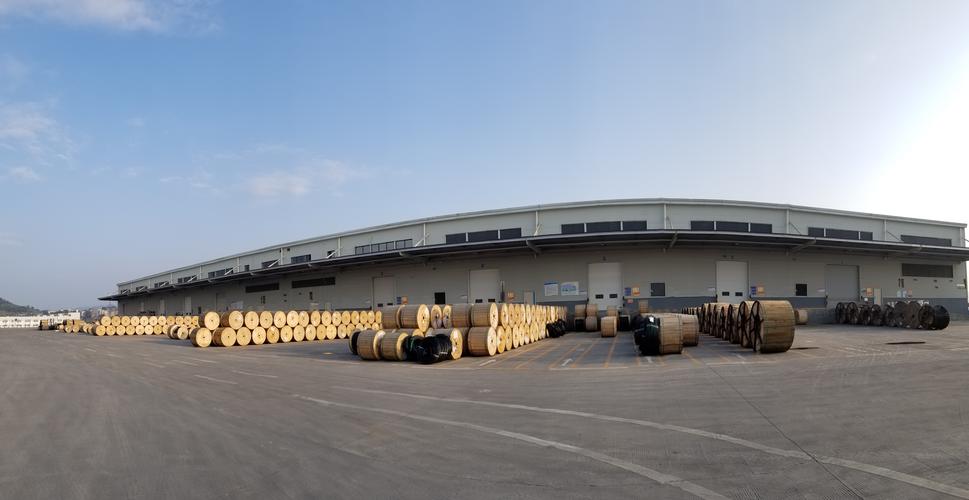
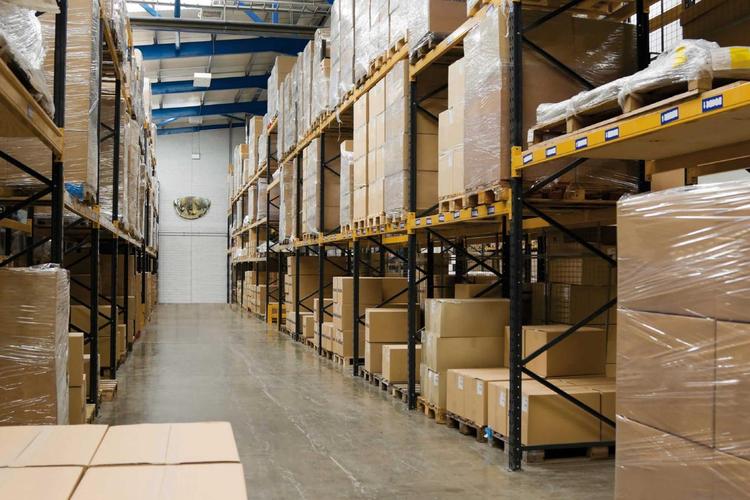
- 仓库面积:全国通用仓库总面积约4.2亿平方米,其中高标仓占比约35%,普通货物仓储仍以传统平库与楼库为主。
- 区域分布:华东地区占比最高(约35%),其次为华北(20%)、华南(18%)、华中(15%),西部及东北地区占比较低但增速较快。
- 设施水平:自动化立体库、智能仓储系统渗透率约20%,普通货物仓储的数字化、自动化改造需求迫切。
2.3 服务模式与客户结构
普通货物仓储服务以存储、分拣、包装、配送一体化为主。客户结构中,电商与零售企业占比约45%,制造业占比30%,商贸流通企业占比15%,其他为10%。合同仓储(3PL)模式占比持续提升,已达60%以上。
三、供需分析
3.1 供给端分析
- 供给主体:普通货物仓储服务供给方包括大型物流地产商(如普洛斯、万纬)、第三方物流企业(如中外运、京东物流)、传统仓储企业及自营仓储企业。
- 供给能力:2023年全国普通货物仓储吞吐量约45亿吨,仓库平均利用率约78%,部分区域存在结构性闲置(如老旧仓库)。
- 成本结构:租金成本占比最高(约40%),人工成本(25%)、设备折旧(15%)、运维管理(10%),其余为能耗等。
- 供给趋势:2024-2030年,高标仓供给将快速增长,老旧仓库改造升级加速,智能化仓储设备投资加大。
3.2 需求端分析
- 电商物流:直播电商、社交电商持续增长,推动碎片化订单仓储需求,对仓储的响应速度与柔性能力要求提高。
- 制造业供应链:汽车、电子、快消品等行业推行精益库存管理,对VMI(供应商管理库存)、CDC(中央配送中心)需求上升。
- 跨境电商:海外仓需求激增,带动国内保税仓、出口集货仓需求。
- 冷链普及:普通货物仓储中部分品类(如食品、医药)对温控要求提升,普通仓向多功能仓转型。
- 需求预测:预计2024-2030年普通货物仓储需求量年均增速6.5%-8%,到2030年市场规模有望突破1.8万亿元。
3.3 供需平衡与挑战
- 区域失衡:一线城市及周边高标仓供不应求,三四线城市及老旧仓库空置率较高。
- 结构性矛盾:普通仓储服务同质化严重,价格竞争激烈,而高标准、定制化仓储服务供给不足。
- 成本压力:土地成本、人工成本持续上升,仓储租金涨幅有限,企业利润率承压。
- 政策影响:国家推动物流降本增效、加强仓储用地保障,但环保、消防等监管趋严,合规成本增加。
四、重点企业投资评估
4.1 重点企业筛选
本报告选取以下五类代表性企业进行评估:
- 物流地产商:普洛斯(GLP)、万纬物流;
- 第三方物流企业:中外运、京东物流;
- 电商自建仓储:菜鸟网络、亚马逊(中国);
- 传统仓储转型企业:中储股份、保税科技;
- 新兴智能仓储服务商:快仓智能、极智嘉(Geek+)。
4.2 企业竞争力评估
| 企业类型 | 代表企业 | 优势 | 风险 | 投资评级 |
|---------|---------|------|------|---------|
| 物流地产商 | 普洛斯 | 规模网络、客户资源、资本运作 | 土地获取难度、租金波动 | 推荐 |
| 第三方物流 | 京东物流 | 一体化供应链、技术能力 | 重资产模式、盈利压力 | 谨慎推荐 |
| 电商自建 | 菜鸟网络 | 数据驱动、生态协同 | 依赖电商增长、竞争加剧 | 中性 |
| 传统仓储 | 中储股份 | 土地资源、国企背景 | 转型慢、效率低 | 观望 |
| 智能仓储 | 快仓智能 | 技术领先、柔性方案 | 项目制回款慢、市场教育 | 推荐 |
4.3 投资热点领域
- 高标仓建设与运营:重点关注长三角、大湾区、成渝等核心物流节点。
- 智能化改造:AGV、AMR、WMS/WCS系统集成,投资回报周期约3-5年。
- 冷链与普通仓结合:多温区仓库改造,满足生鲜、医药需求。
- 绿色仓储:光伏屋顶、节能设备,符合双碳政策导向。
- 并购整合:收购老旧仓库进行改造升级,提升资产回报率。
五、投资规划与风险提示(2024-2030)
5.1 投资策略建议
- 短期(2024-2026):聚焦核心城市群的高标仓新建与老旧仓库收购改造;布局智能仓储设备租赁与服务。
- 中期(2025-2028):拓展合同物流与供应链金融增值服务;参与县域商业体系仓储网络建设。
- 长期(2027-2030):构建全国性仓储网络,向平台化、数字化仓储服务商转型;探索海外仓布局。
5.2 风险提示
- 宏观经济波动:消费与制造业增速放缓影响仓储需求。
- 供给过剩风险:部分地区高标仓集中入市,租金下行。
- 技术迭代风险:智能仓储技术更新快,投资沉没成本高。
- 政策合规风险:土地、环保、消防监管趋严。
- 竞争加剧:头部企业扩张,中小仓储企业生存空间受挤压。
5.3 投资回报预期
普通货物仓储项目投资回收期一般为5-8年,高标仓与智能仓项目内部收益率(IRR)可达10%-15%。建议投资者优先选择具有稳定租户、交通便利、政策支持的项目,并通过REITs等工具盘活资产。
六、结论
2024-2030年,普通货物仓储服务市场将保持稳健增长,供需结构持续优化。投资者应关注高标仓、智能化、绿色化及并购整合机会,同时警惕区域过剩与成本上升风险。重点企业应强化网络布局、提升服务附加值,以在竞争中占据优势。本报告建议投资者结合自身资源与风险偏好,制定分阶段投资规划,实现长期稳健回报。
如若转载,请注明出处:http://www.yuehangsupply.com/product/33.html
更新时间:2026-10-30 03:29:38